棘轮效应:有一种“回不去”,正在掏空你的钱包
存款没能跟着收入变多,可能是掉进了一个陷阱

吴军老师在得到有一门《财商训练40讲》,还在更新中,内容非常精彩。听过之后我感到很幸运,这个幸运倒不是说赚了多少钱,或是获得了多高的收益,而是养成了一些不坏的甚至是好的习惯。在理财这件事情上,习惯的重要性极高,却又极容易被人忽视。
很多职场人可能都会有这样的感受吧,我的收入明明在涨,但是存下来的钱却没有变多。很多年前就听一位公司高管说过,别看我职位高工资高,可我也就是个打工了,一旦这份工作没了,我什么也不是。
这位高管或许不太自信,但他的担忧确是现实的。后来中美关系恶化,再加上疫情,整个经济下行,还有 AI 兴起引发的一些产业结构性变化,让很多职场人,尤其是一些原本的高收入群体,真真切切地感受到了这种压力。
这背后的原理说来也简单,你的消费水平会随着收入的增长而增长,但却很难随着收入的降低而降低。
回不去的棘轮
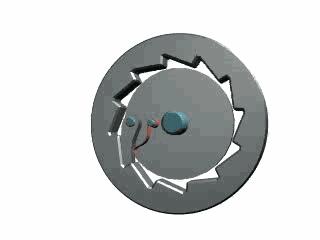
这就是美国经济学家杜森贝里在其《Income, Saving and the Theory of Consumer Behavior》里提出的相对收入假说(relative income hypothesis),后来被人们形象地比喻为棘轮效应。
就说我吧,十几年前刚到北京时,租的第一个房子230一个月,然后是300,500,680,这些要么是连厕所都没有的城中村自建房,要么是四五平的小隔断。后来直到北京开始治理隔断房了,我才租了个次卧,1200。
住了次卧后,你要再让我住回小隔断,我可回不去了。和人合租,住了几年的次卧后,我自己开始整租了,租金也从两三千涨到了五千多,你要再让我和别人合租,我也回不去了。我后来租房还有一个标准,就是上班不能超过半小时,你要让我一个小时才能到公司,我同样回不去了。
我不太在乎吃喝的事,所以就用租房举了例子,但衣食住行皆如此,我想你也深有体会吧。当你的收入稳步增长时,这些都不是什么事,甚至还是好事。可一旦你的收入下降了,甚至没了收入,这种回不去就有些恐怖了。
吴伯凡老师有一个特别生动的例子,是的说蟒蛇缠死猎物的方式不是靠蛮力。猎物每次呼气,身体收缩,蟒蛇就跟着收紧,把这个收缩后的状态固化住。猎物再吸气,扩张的空间已经比上次小了,蟒蛇再收紧,再固化。如此往复,猎物能活动的空间越来越小,最终被锁死。
这背后其实也是一种“损失厌恶”的心理在作祟。消费水平增长就是一种获得,而降低就是一种损失,哪怕降低的绝对值与增长相同,但在损失厌恶的心理作用下,降低带来的负面情绪也是要远远高于获得带来的正面情绪的。
这方面的心理学研究还有很多,比如心理学家布里克曼和坎贝尔有个"享乐跑步机"的概念,是说买彩票中大奖的人,一开始会幸福度飙升,但很快就会回落到正常人水平,但是新的生活水平却已经变成了新的基线,而这个基线一旦抬高就很难再回去了,这叫享乐适应。
所以这是人的本性,很难抗拒。你既然是个人,那就注定要经历这些。我幸运一些,走进了互联网行业,于是收入增长得比同龄人快,同时我物欲又比较低,于是消费增长得就比较慢,而这个消费增长慢就是我一开始说的习惯,至少是个不坏的习惯吧。
而且这也是我能想到的,应对棘轮效应的最好办法,那就是想尽一切办法,让你的收入增长速度大于消费增长速度,最好是远远大于。考虑到中年之后再想增加收入会比较难,所以这个事最好从年轻时就开始做,再加上增加收入这个事本身就很难,所以每个人都可以从控制消费开始。
说白了就是不要轻易提升自己的消费水平。因为这样才能让你积累下财富,才能让你在收入降低时有维持生活水平的本钱。具体要如何做呢,我说说我的一些经验。
消费审查
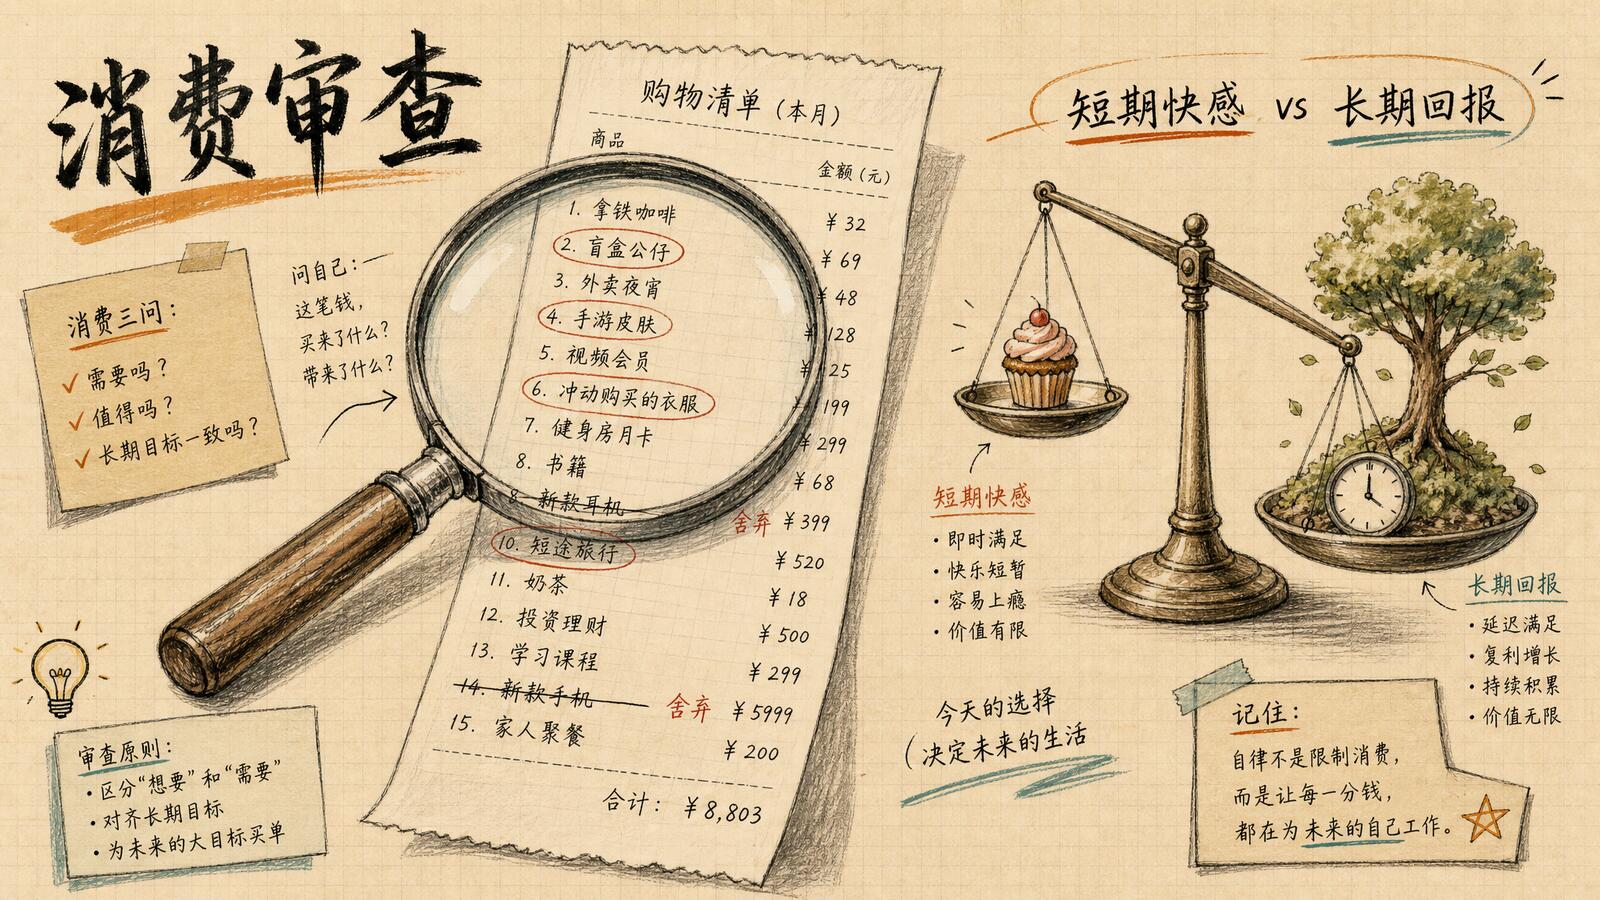
有点儿像上面说的享乐跑步机,很多消费提升带来的快感都是短暂的,但你提升的消费基准却是长期的。为了一个短暂的快乐,而做出长期的付出,这并不划算。
棘轮效应的底层是人的本性,只要我们的收入不断提升,消费水平的提升也是不可避免的。既然不可避免,那是不是可以想办法对冲,例如让我们的消费本身也产生收益。
每次提升消费前,我们都可以仔细审查一番,看看你的这笔长期投入,是否能带来长期回报。例如买车,你应该意识到你不仅仅是在当下买了一辆车,而是要在未来很多很多年里去养一辆车,这些持续的投入能带来多少以及多久的回报。
一次好的消费提升应该是有持续收益的。还说我当年租房子,我始终都会在公司附近找房子,虽然房租贵了不少,但却可以持续地为我节省时间和精力,而节省下来的这些时间和精力,长期来看是可以让我赚到更多钱的。所以我觉得这种消费增长就是好的增长。
我对吃吃喝喝的事情不感兴趣,这帮我省了不少钱,但随着收入的增长,吃喝上的开销也是会有所提升的,但我的标准是健康,我要让增加的这份开销买到更多的健康,这就能帮助未来的我赚到更多的钱,那它也是好的消费增长。
虽然好的消费提升也会存在棘轮,但只要它能产生长期的回报,那就可以对冲一部分棘轮效应带来的负面影响。
强制储蓄
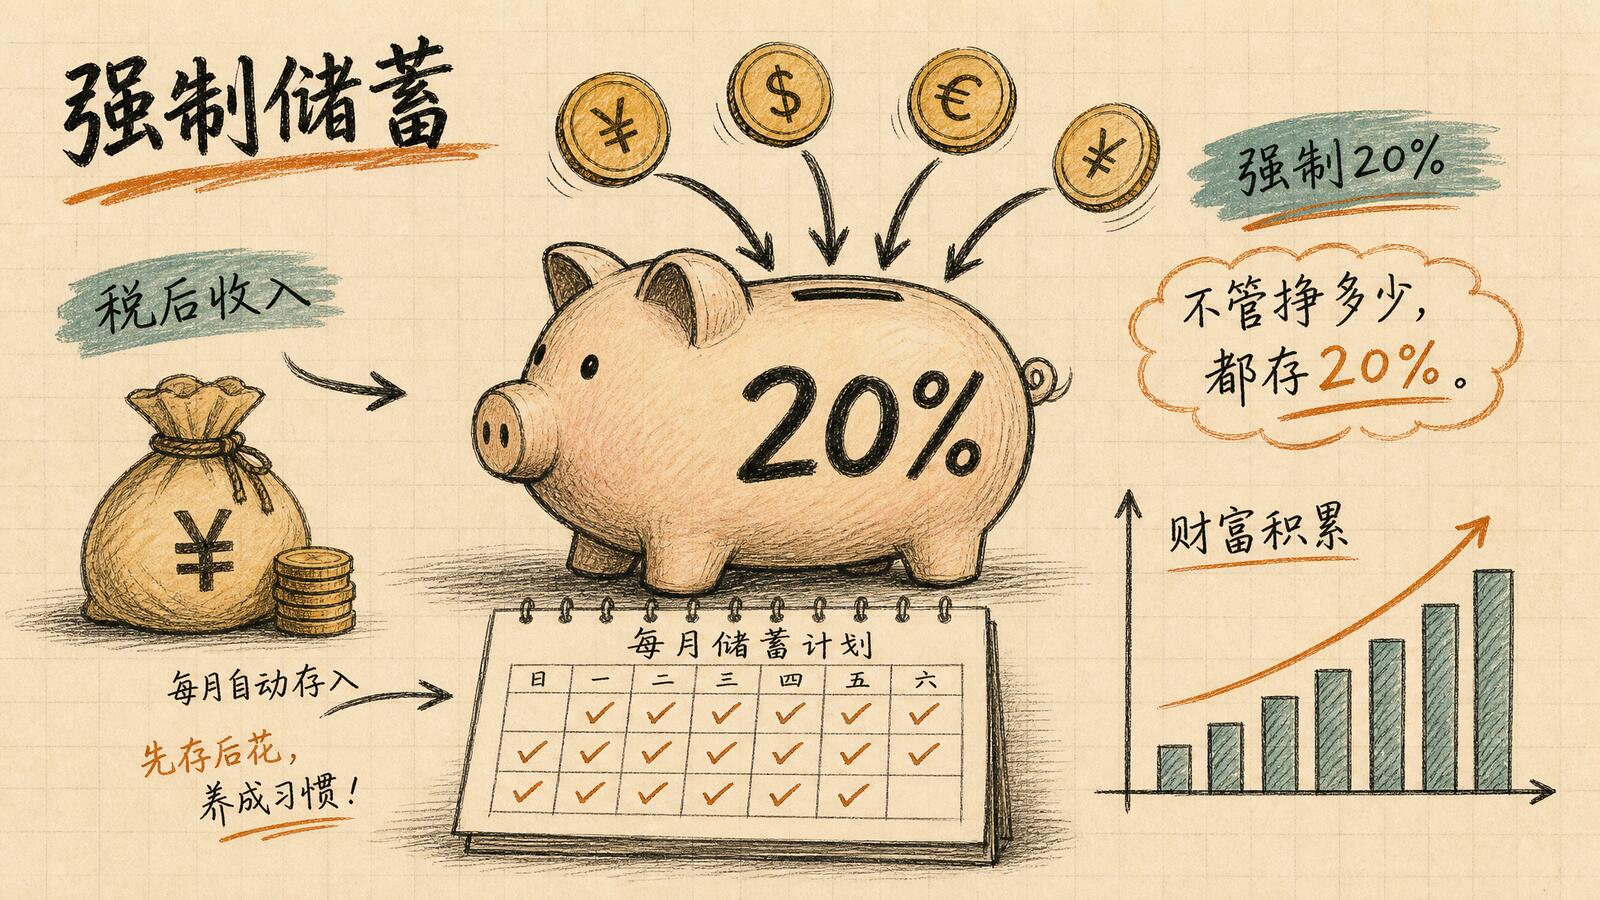
做消费审查的同时,你还要强制把收入中的一部分存起来,吴军老师建议是税后收入的20%,如果无法做到这个比例,那就应该想办法提升收入或降低开销。对于存不下钱的人来说,这份强制储蓄可以辅助你更好地审查自己的财务状况,帮你做好消费决策。
强制储蓄的重要性不在于能存下多少钱,而在于它是一个好习惯。“强制”二字要求你不考虑自己能挣多少钱,不管挣多少,你都存20%。做不到就说明你挣得太少,或者开销太大,这就是问题,你就得想办法解决。
你如果不能养成这个习惯,就会被各种诱惑侵袭,也很难做好消费审查,你的钱就很容易被花掉。你如果能养成这个习惯,那么随着你收入的增加,你能积累的财富就会越来越多。若有一天你的收入真的下降了,这就是你应对棘轮效应的本钱。
还有,这可是个有明确操作和验证方法的积累财富的手段啊,明确本身就有助于你的执行。
谨慎投资
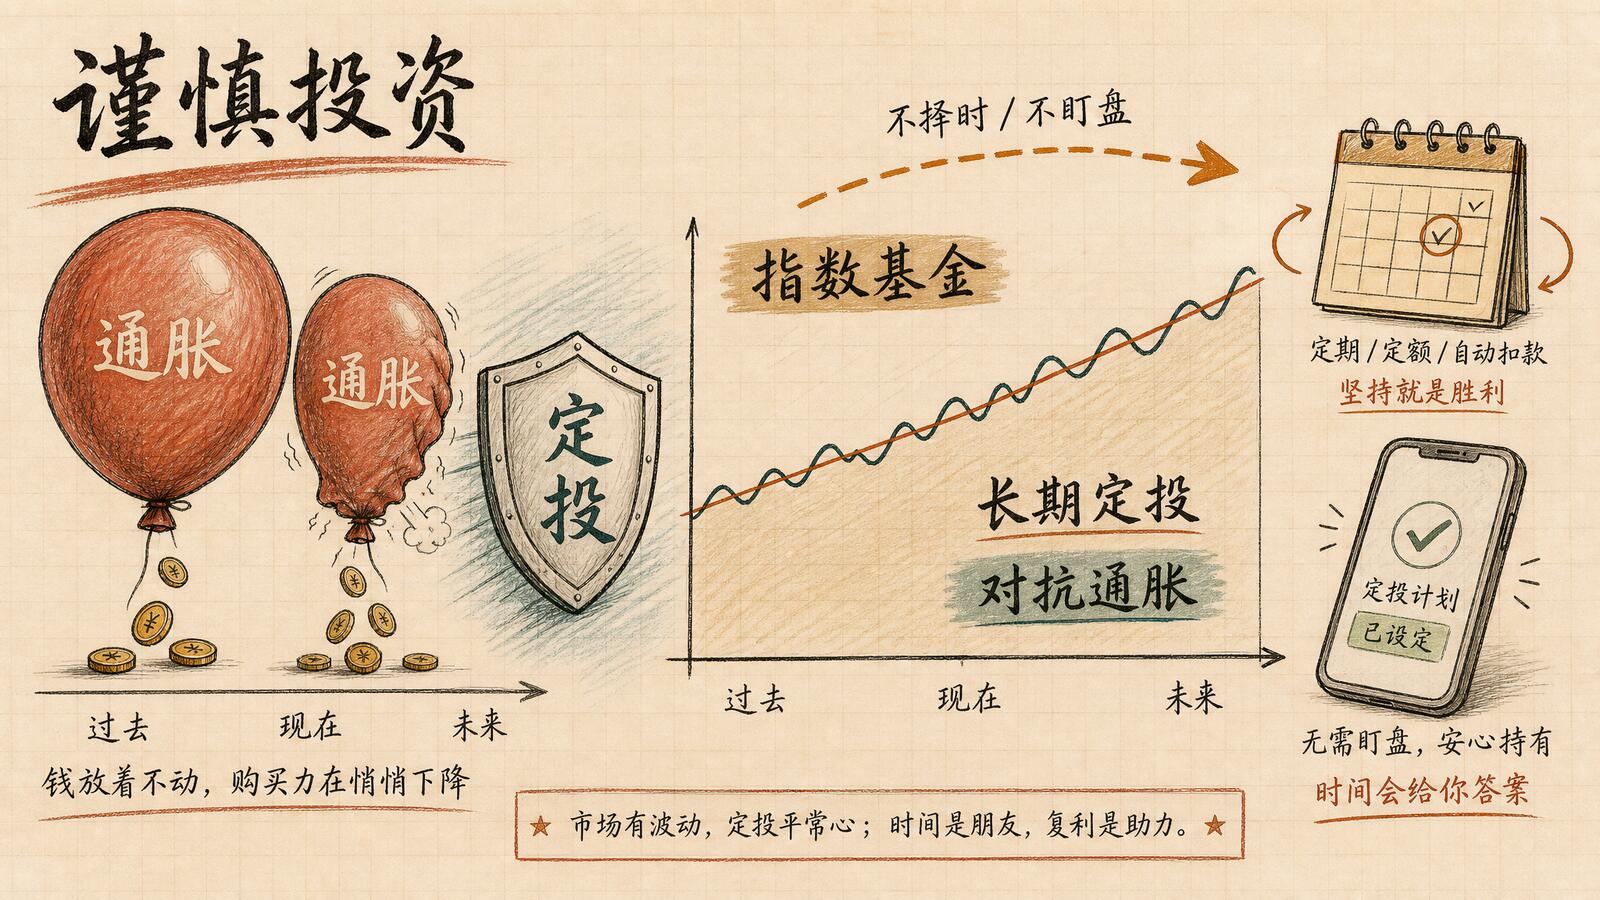
如果除了强制储蓄和日常开销外,你若还有盈余,或者你的储蓄已经足够多了,那你就必须要考虑投资了。储蓄一方面是财富积累,但主要作用还是应对生活中的各种意外,不过它有个问题,那就是它会随着通货膨胀贬值。
现在银行普通的存款利率已经非常低了,你留足了应对意外的钱后,就必须考虑投资,这样至少可以对抗通胀,做好了还能有不错的收益。
我自己是个风险厌恶型,我的投资方法就是长期定投指数基金。根据我这些年学习到的投资知识,以及真金白银换来的投资经验,对绝大多数人来说,长期定投指数基金就是最好的投资方法了。
如果我们引申一下,在投资领域,我们的预期收益其实也存在棘轮效应。当你获得一些高收益时,你心里那个预期收益的基线也会跟着变高,可如果你的这些高收益仅仅是来自于运气,那么这个高高在上的预期收益就会严重影响你未来的投资决策,极容易让你暴露于风险之中。
而长期定投指数基金的特点就是不择时,不盯盘,它追求的是长期收益,你要做的就只是在软件上设定好一个定投计划,其他的什么都不用管。这也就最大程度上避免了偶尔的高收益带来的预期收益的增长,也就帮你规避了投资领域的一个棘轮效应。
养成习惯
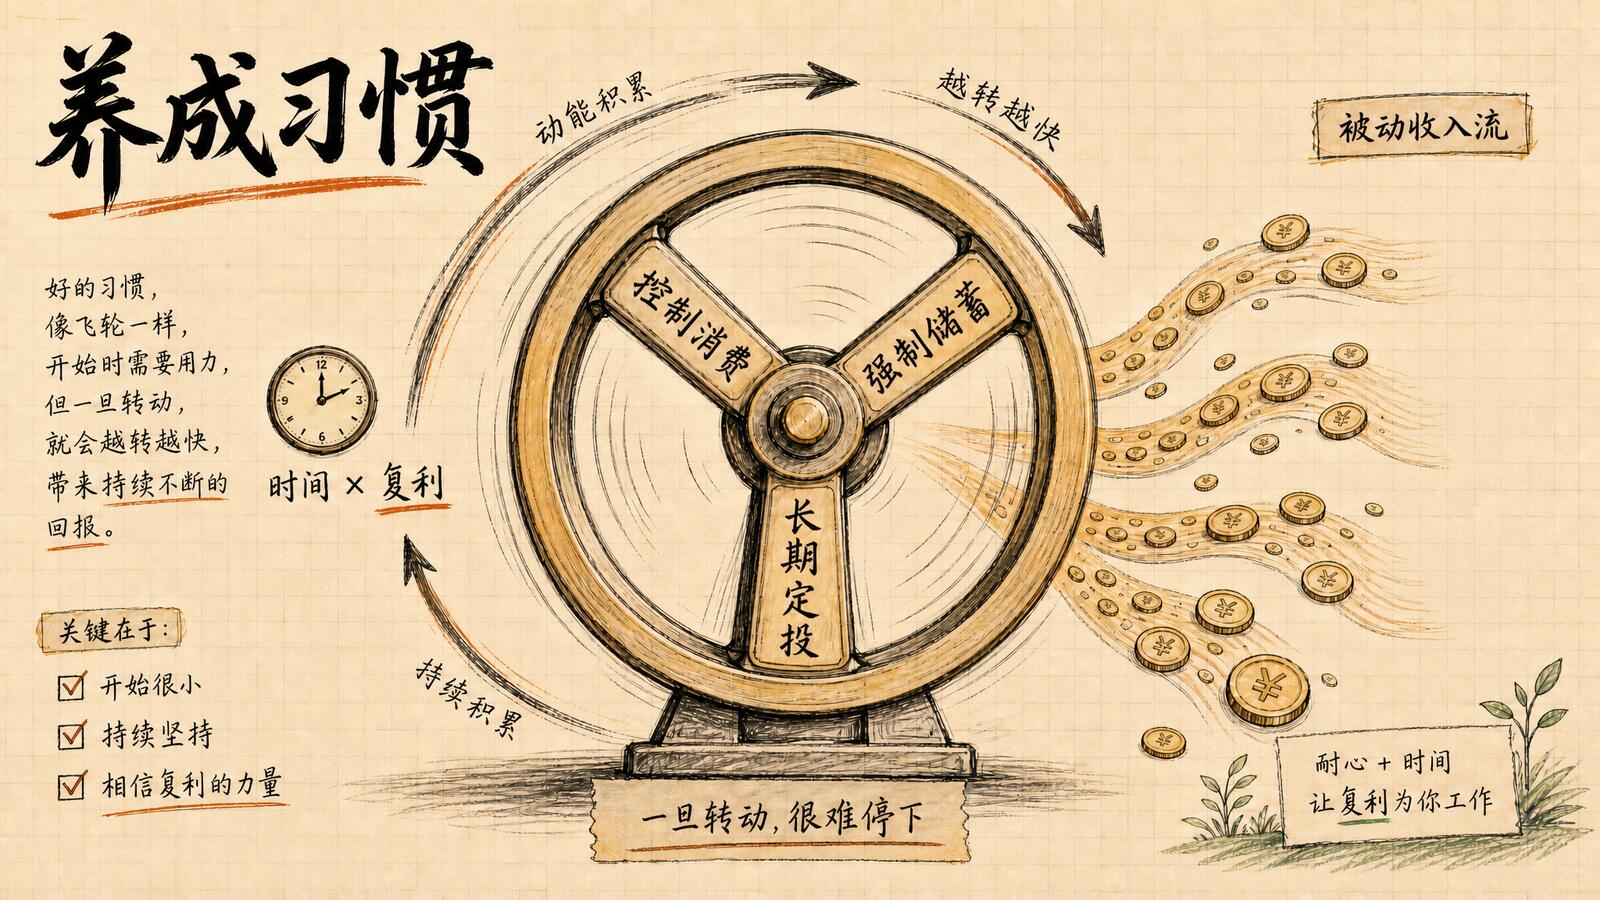
控制消费、强制储蓄、定投,这三样其实都是在养成一种习惯,好的习惯可以形成飞轮效应,在未来很长很长的时间里让你获得被动收益。
短期的收益很容易被人关注,比如你拿下一个项目赚了一大笔,比如你压中一只股票一个礼拜就涨了50%,这些超出你日常收入的部分很诱人,但是你很难排除这其中的随机性和运气的成分。如果你把注意力集中在这些短期事件中,更大的概率是什么也不会发生。
可如果你能把精力放回到你的本职工作,放回到属于你自己的事业中,好好提升自己的能力,那么你稳定收入的增长,长期投资的收益,是会远远高于这些短期收入的。所以你得想清楚,你要的是引人注目的短期快感,还是实实在在的长期的真金白银。
前面说了,不论是在收入与支出上,还是在理财投资中都存在棘轮效应,而棘轮效应的可怕之处就是一旦你迈出那一步,你就再也回不去了,所以重要的是你要养成一个习惯,一个不会迈出那一步的习惯,一个可以对冲回不去的习惯。
棘轮效应是我们与财富打交道的过程中很容易碰到的一种陷阱,甚至会有很多无形的力量在牵引你走入这个陷阱,再加上它符合人性,所以也很难自我察觉。但我相信当你看到棘轮的样子时,当你在脑海中重现蟒蛇缠死猎物的景象时,你多少能感受到它的可怕吧。
如果你是那个被缠住的猎物,你必须要意识到自己的每次呼吸都会失去一些喘息的空间,才可能找到应对之法,寻得一线生机。而习惯,或许就是你的破局之道。
也许你已经发觉了,习惯本身也有棘轮,一旦你养成了控制消费、强制储蓄、长期定投的习惯,想回去也没那么容易了——只不过这一次,回不去成了件好事。